La documentación fiscal es más útil cuando guarda una relación clara con la operación que busca acreditar. Una factura, por ejemplo, puede ser parte de un expediente, pero no necesariamente cuenta por sí sola toda la historia de un servicio, una compra o una relación comercial.
¿Qué conviene revisar dentro de la empresa?
- Coherencia entre comprobantes y operaciones. Revisar que conceptos, fechas, importes y actividades correspondan con lo ocurrido.
- Soporte de entregables. Conservar evidencia adecuada de servicios prestados o bienes recibidos, según la naturaleza de cada operación.
- Contratos y condiciones comerciales. Verificar que los acuerdos estén alineados con la ejecución y con los flujos relacionados.
- Consistencia bancaria y contable. Facilitar la conciliación entre pagos, ingresos, registros y documentos de respaldo.
- Relaciones con proveedores. Consultar fuentes oficiales y revisar información pertinente según el tipo de operación.
¿Por dónde empezar?
Una revisión preventiva puede iniciar con una muestra de operaciones relevantes para identificar archivos faltantes, discrepancias y oportunidades de mejora documental. La prioridad de cada acción depende del giro, volumen y riesgos particulares de la empresa.
Un expediente bien organizado facilita las revisiones
Reunir la información con orden y criterios definidos permite responder consultas internas, verificar decisiones y colaborar más eficazmente con los especialistas contables y jurídicos.
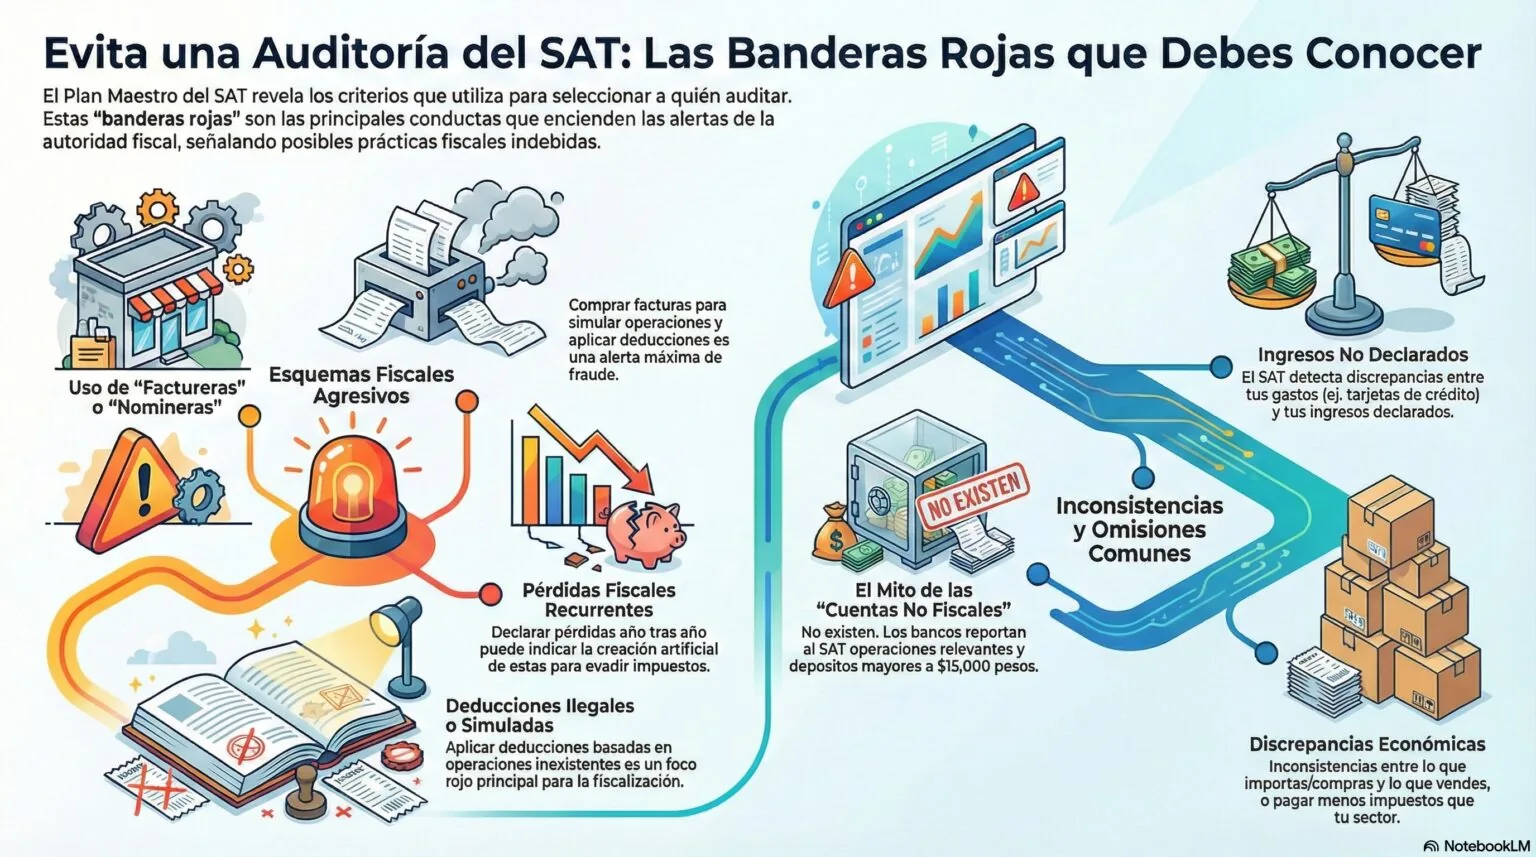
Nota informativa. Este contenido no es un diagnóstico ni sustituye una revisión profesional. Los requisitos y efectos fiscales dependen de las circunstancias y de la normativa aplicable. La infografía procede del material histórico del sitio y sus afirmaciones deben contrastarse con disposiciones y fuentes oficiales vigentes.
← Volver a recursos